QUITO, Pichincha
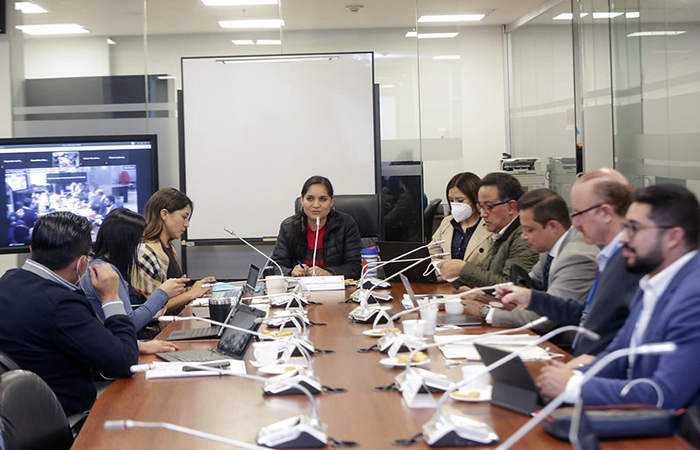
La Comisión de Régimen Económico, Tributario, su Regulación y Control, que preside Mireya Pazmiño, con cinco votos afirmativos, aprobó el informe por el cual recomienda al Pleno de la Asamblea observar la Proforma Presupuestaria 2022 y la Programación Cuatrianual 2022-2025, a fin de que se ajusten aspectos relacionados con las asignaciones para salud y educación, al igual que los recursos para las universidades que permitan ampliar la oferta académica.
Entre otros aspectos, la mesa propone revisar las asignaciones a los sectores de educación y salud, a efectos de garantizar los respectivos incrementos anuales establecidos en la Constitución; revisar las asignaciones o procurar compensaciones que aseguren a las universidades y escuelas politécnicas ampliar los cupos para nuevos estudiantes.
También recomienda especificar los montos que se espera recaudar por cada activo público no financiero que está programado para su venta o monetización, así como las gestiones planificadas para tal efecto.
Igualmente, pide aclarar con explicación técnica la discrepancia existente entre el ingreso de Impuesto al Valor Agregado (IVA) proyectado por el Servicio de Rentas Internas (SRI) y lo contemplado en la Proforma Presupuestaria.
Asimismo, remitir documentos complementarios a la programación presupuestaria cuatrianual 2022-2025, sobre evolución reciente de los gastos sectoriales; techos presupuestarios cuatrianuales globales institucionales y de gobiernos autónomos descentralizados, con una desagregación en gasto corriente y de capital; y la explicación de diferencias respecto de la última programación presupuestaria.
La moción presentada por la asambleísta Ana Cecilia Herrera recibió el respaldo de cinco de los comisionados, frente a cuatro abstenciones.
En las conclusiones, la comisión subraya que la reducción sistemática de asignaciones a salud y educación evidencia que la cobertura adecuada de estos pilares del desarrollo social y económico no son prioridades en la gestión gubernamental.
Y que la Proforma del Presupuesto General del Estado y la Programación Presupuestaria Cuatrianual fueron elaboradas a partir del presupuesto codificado al 31 de agosto de 2021 y no a partir de su codificación al 31 de diciembre de 2020, lo cual implica que no se utilizó una referencia comparable para ejercicios presupuestarios que comprenden un año completo.
A criterio del organismo legislativo, las discrepancias de las proyecciones que definen rubros de ingresos, como es el caso del volumen de producción petrolera, entre la Proforma Presupuestaria y el Plan Nacional de Desarrollo, así como la utilización de escenarios alternativos en los dos espacios de planificación interfieren con el manejo de la política fiscal y dificultan o anulan la consecución de las metas establecidas.